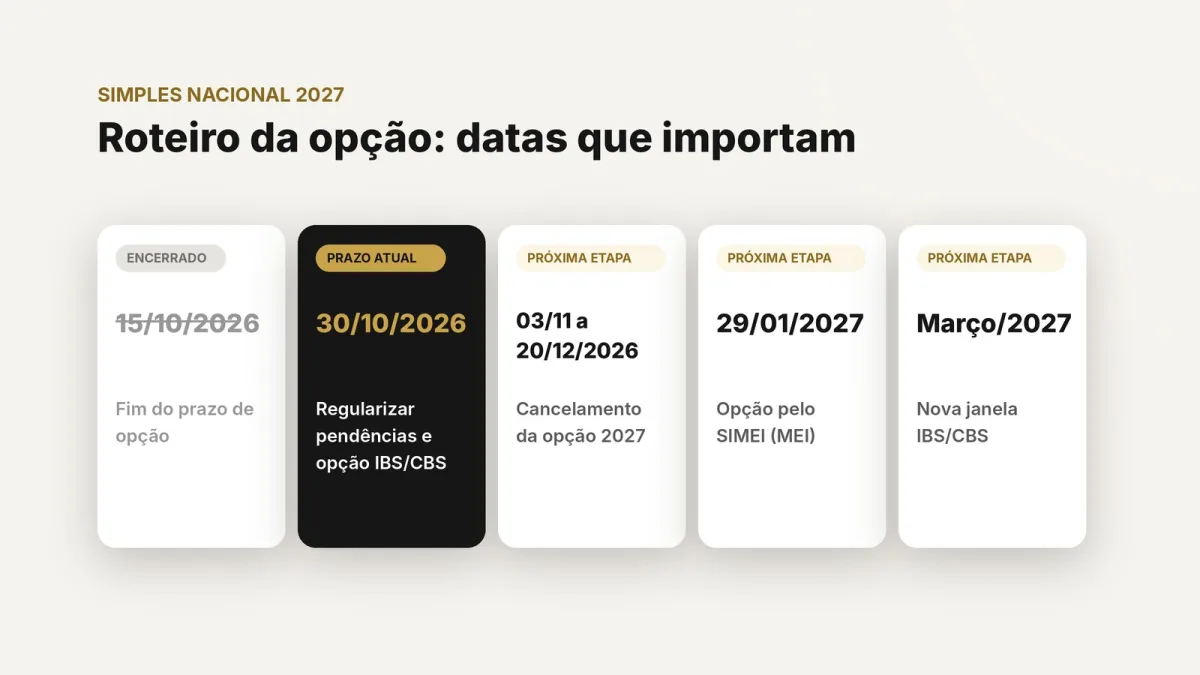
O Comitê Gestor do Simples Nacional publicou o roteiro da opção pelo regime para 2027. O prazo de opção terminou em 15 de outubro, mas ainda há etapas importantes: regularização de pendências até 30/10, opção pelo regime regular do IBS e da CBS até 30/10, cancelamento entre 03/11 e 20/12 e opção pelo SIMEI em janeiro.
O Comitê Gestor do Simples Nacional (CGSN) publicou, em agosto de 2026, o Roteiro da Opção pelo Simples Nacional para o ano de 2027. O documento reúne as regras que passaram a valer com a Reforma Tributária sobre o consumo e orienta empresas já em atividade, empresas excluídas, empresas em início de atividade e quem pretende recolher o IBS e a CBS fora do Simples.
O prazo principal de opção para 2027 terminou em 15 de outubro de 2026. Mesmo assim, ainda há etapas e prazos importantes até o início de 2027. Veja o que vale para cada situação.
Empresas que pediram a opção e tiveram o pedido indeferido
Quando o pedido é indeferido, o sistema emite um Termo de Indeferimento para cada ente (União, estado ou município) que apontou irregularidades, e a ciência é considerada feita no momento da emissão. A partir daí, a empresa pode:
- Regularizar as pendências até 30 de outubro de 2026. A empresa só será optante se resolver todas as pendências de todos os termos dentro do prazo.
- Contestar (impugnar) o indeferimento, se discordar dele. Para termo emitido pela Receita Federal, o prazo é de 20 dias úteis contados da emissão. Para termos de estados e municípios, valem o prazo e as orientações indicados em cada termo, e a contestação deve ser dirigida ao ente que apontou a irregularidade.
O andamento pode ser consultado no serviço "Acompanhamento da Opção pelo Simples Nacional", no Portal do Simples ou no e-CAC. A consulta é atualizada uma vez por dia. Por isso, uma pendência já resolvida pode continuar aparecendo até que a informação seja processada, especialmente quando depende do envio de dados por estados e municípios.
Cancelamento da opção para 2027
A solicitação de opção para 2027, aprovada ou não, pode ser cancelada de 3 de novembro a 20 de dezembro de 2026. Atenção: o cancelamento é irretratável, ou seja, depois dele não é possível fazer nova opção para o mesmo período.
Empresas em início de atividade
Desde 1º de dezembro de 2025, a empresa nova deve pedir a opção pelo Simples Nacional no momento da inscrição do CNPJ, pelo Módulo Administração Tributária (MAT), acessado pelo Acompanhamento do Protocolo Redesim. No sistema, a opção é marcada em um botão que vem desligado por padrão e precisa ser ligado. Se a opção não for feita nesse momento, a empresa só poderá pedir o ingresso no próximo período regular de opção.
Se o pedido for deferido, os efeitos valem desde a data de inscrição do CNPJ. Se for indeferido, a empresa pode:
- regularizar as pendências em até 30 dias contados da inscrição no CNPJ; ou
- contestar em até 20 dias úteis contados da inscrição no CNPJ.
A opção feita como empresa em início de atividade não pode ser cancelada.
IBS e CBS: dentro ou fora do Simples
Como regra, o IBS e a CBS são apurados dentro do Simples Nacional e pagos no DAS. A empresa que preferir recolher esses tributos por fora precisa optar pelo regime regular de apuração e recolhimento, no Portal do Simples Nacional.
- Em 2026, excepcionalmente, essa opção pode ser feita até 30 de outubro, com efeitos a partir de 1º de janeiro de 2027.
- A partir de 2027, a opção ou a renúncia poderão ser feitas em março e setembro de cada ano. Quem optar em março terá efeitos a partir de 1º de julho do mesmo ano.
- Depois de feita, a opção se mantém nos semestres seguintes, sem necessidade de novo pedido, até que a empresa renuncie.
O próprio roteiro recomenda que a empresa avalie antes se o regime regular é a melhor alternativa para o seu negócio, já que a escolha muda a forma de apurar e recolher os novos tributos.
MEI: nada mudou
A opção pelo SIMEI continua sendo feita em janeiro. Para 2027, o prazo vai até 29 de janeiro de 2027, último dia útil do mês. Como todo MEI é optante do Simples Nacional, a exclusão do Simples também desenquadra o MEI. Para voltar, é preciso regularizar as pendências e cumprir os requisitos de ingresso.
Passo a passo para a sua empresa
- Consulte o resultado do pedido no serviço "Acompanhamento da Opção pelo Simples Nacional".
- Se houve indeferimento, identifique as pendências de cada termo e regularize até 30/10/2026, ou conteste dentro do prazo indicado.
- Decida sobre o IBS e a CBS com o seu contador e, se for o caso, faça a opção pelo regime regular até 30/10/2026.
- Avalie com cuidado qualquer cancelamento entre 03/11 e 20/12/2026, lembrando que ele é definitivo para 2027.
- Se for abrir uma empresa, peça a opção pelo Simples no momento da inscrição do CNPJ.
- Se for MEI ou quiser se tornar MEI, programe a opção pelo SIMEI para janeiro de 2027, até o dia 29.
A equipe da VF Contabilidade pode ajudar a conferir pendências, avaliar o regime do IBS e da CBS e acompanhar cada etapa da opção.
Conteúdo informativo, elaborado pela equipe editorial da VF Contabilidade com base em fontes oficiais. Não constitui orientação tributária individualizada e não substitui a análise do caso concreto da sua empresa.